


Tài chính doanh nghiệp và tín dụng ngân hàng
Luật sư rà soát hợp đồng tín dụng, biện pháp bảo đảm và phương án huy động vốn của doanh nghiệp.
Lex Vitae rà soát điều khoản hợp đồng tín dụng, tình trạng pháp lý của tài sản bảo đảm và nghĩa vụ phát sinh; so sánh các cấu trúc huy động vốn và làm việc với bên cho vay theo ủy quyền của doanh nghiệp.
Khi nào dịch vụ phù hợp
- Doanh nghiệp vay vốn cho dự án, nguồn trả nợ phụ thuộc tiến độ xây dựng, cấp phép và việc giải ngân từng đợt.
- Doanh nghiệp dùng tài sản hình thành trong tương lai hoặc quyền sử dụng đất để bảo đảm khoản vay.
- Doanh nghiệp dự kiến chào bán trái phiếu riêng lẻ để huy động vốn trung hạn hoặc dài hạn.
- Doanh nghiệp gặp khó khăn về dòng tiền, cần gia hạn, cơ cấu lại thời hạn trả nợ hoặc thương lượng lại với tổ chức tín dụng.
Đọc theo góc nhìn của khách hàng
Chúng tôi đọc hợp đồng theo góc nhìn của bên mà chúng tôi đại diện và đề xuất sửa đổi các điều khoản cần cân nhắc.
Kiểm tra tài sản bảo đảm
Chúng tôi xem xét tình trạng pháp lý của tài sản, thẩm quyền chấp thuận nội bộ và việc đăng ký trước khi doanh nghiệp ký văn bản bảo đảm.
Đối chiếu với dòng tiền
Chúng tôi đối chiếu điều khoản với nguồn trả nợ và tiến độ giải ngân của doanh nghiệp.
Bảo mật nghề nghiệp
Thông tin tài chính của doanh nghiệp được giữ kín theo quy tắc nghề luật sư.
Cách chúng tôi nhìn một khoản vay
Các điều khoản xác định nghĩa vụ của bên vay
Hợp đồng tín dụng có thể do bên cho vay soạn theo mẫu, và doanh nghiệp thực hiện các điều khoản đó trong suốt thời hạn vay. Ngoài lãi suất, nghĩa vụ của doanh nghiệp được xác định bởi điều kiện giải ngân, cam kết tài chính và các trường hợp bên cho vay được thu hồi nợ trước hạn hoặc xử lý tài sản bảo đảm.
Vì vậy chúng tôi bắt đầu từ các điều khoản về thu hồi nợ và xử lý tài sản bảo đảm: trường hợp nào bên cho vay được thu hồi nợ, tài sản bảo đảm được xử lý theo cách nào, và doanh nghiệp còn nghĩa vụ gì sau đó. Trên cơ sở đó, chúng tôi trình bày các điểm có thể đề nghị sửa đổi khi đàm phán.
Vòng đời của một khoản vay
Bảy chặng của một khoản vay và những điểm chúng tôi canh
Không phải khoản vay nào cũng đi qua đủ các chặng. Đây là khung chúng tôi dùng để rà soát từng hồ sơ.
- 01
Xác định nhu cầu vốn và nguồn trả nợ
Cùng ban điều hànhLàm rõ vốn dùng cho việc gì, khi nào cần, nguồn trả nợ từ đâu và mức độ chấp nhận rủi ro của doanh nghiệp.
Cần canh: nguồn trả nợ phải khớp với thời điểm đến hạn, không chỉ với tổng số tiền.
- 02
Chọn cấu trúc huy động vốn
Tổ chức tín dụng hoặc nhà đầu tưSo sánh vay ngân hàng, vay vốn dự án, trái phiếu riêng lẻ hoặc phương án khác về điều kiện, thời gian và nghĩa vụ đi kèm.
Cần canh: mỗi cấu trúc kéo theo cam kết khác nhau với bên cung cấp vốn.
- 03
Rà soát hợp đồng tín dụng
Bên cho vayĐọc điều kiện giải ngân, các trường hợp thu hồi nợ trước hạn, cam kết tài chính, quyền điều chỉnh lãi suất và phí phạt; đề xuất sửa đổi.
Cần canh: điều kiện giải ngân ảnh hưởng đến tiến độ nhận vốn trong quá trình thực hiện dự án.
- 04
Thiết lập biện pháp bảo đảm
Cơ quan đăng ký bảo đảmKiểm tra tình trạng pháp lý của tài sản, thẩm quyền chấp thuận nội bộ, việc đăng ký bảo đảm và cách xử lý tài sản khi phát sinh vi phạm.
Cần canh: cần kiểm tra hồ sơ pháp lý của tài sản bảo đảm và việc đăng ký trước khi ký văn bản bảo đảm.
- 05
Giải ngân
Bên cho vay, doanh nghiệpChuẩn bị hồ sơ đáp ứng điều kiện giải ngân từng đợt và theo dõi các điều kiện còn lại.
Cần canh: đối chiếu danh mục điều kiện giải ngân của từng đợt với hồ sơ đã chuẩn bị.
- 06
Theo dõi cam kết và xử lý vi phạm
Doanh nghiệp, bên cho vayTheo dõi các cam kết tài chính và nghĩa vụ báo cáo; khi có dấu hiệu vi phạm, trao đổi với bên cho vay về phương án xử lý.
Cần canh: kiểm tra thời hạn báo cáo và thời hạn khắc phục quy định trong hợp đồng.
- 07
Gia hạn, cơ cấu hoặc xử lý nợ
Bên cho vay, các bên liên quanĐàm phán gia hạn, cơ cấu lại thời hạn trả nợ, miễn giảm lãi, phương án xử lý tài sản bảo đảm; tư vấn hoán đổi nợ thành vốn góp khi cần.
Cần canh: cần xem xét tác động của từng phương án đến quyền kiểm soát và các biện pháp bảo đảm đã thiết lập.
Hợp đồng tín dụng của Quý khách đang ở chặng nào?
Trước khi gửi tài liệu, xin cho biết tên các bên liên quan để chúng tôi kiểm tra xung đột lợi ích. Chúng tôi phản hồi bằng nhận định ban đầu về những điều khoản cần lưu ý.
Đặt lịch trao đổi
Lựa chọn huy động vốn
Vay tổ chức tín dụng hay chào bán trái phiếu riêng lẻ
Hai hình thức huy động vốn khác nhau về bên cung cấp vốn, điều kiện, trình tự và nghĩa vụ của doanh nghiệp. Việc lựa chọn tùy mục đích vốn, thời hạn và năng lực tài chính của doanh nghiệp.
| Vay tổ chức tín dụng | Trái phiếu doanh nghiệp riêng lẻ | |
|---|---|---|
| Bên cung cấp vốn | Ngân hàng hoặc tổ chức tín dụng, theo chính sách tín dụng của từng nơi. | Nhà đầu tư thuộc đối tượng được phép theo quy định hiện hành. |
| Điều kiện và trình tự | Theo hồ sơ vay và thẩm định của tổ chức tín dụng. | Có điều kiện, trình tự và nghĩa vụ công bố thông tin theo quy định hiện hành. |
| Cam kết của doanh nghiệp | Theo hợp đồng tín dụng: điều kiện giải ngân, cam kết tài chính, các trường hợp thu hồi nợ. | Cam kết với nhà đầu tư về sử dụng vốn, thanh toán gốc và lãi. |
| Tài sản bảo đảm | Tùy chính sách của bên cho vay; cần kiểm tra điều kiện giao dịch của tài sản. | Tùy phương án phát hành và quy định hiện hành về trái phiếu có bảo đảm. |
| Có thể phù hợp khi | Nhu cầu vốn gắn với quan hệ tín dụng sẵn có và doanh nghiệp đáp ứng điều kiện của bên cho vay. | Doanh nghiệp cần vốn trung hạn hoặc dài hạn và có khả năng đáp ứng nghĩa vụ công bố thông tin. |
Điểm nghẽn
Năm điểm chúng tôi kiểm tra trong hợp đồng tín dụng, và cách xử lý
Đây là năm điểm chúng tôi kiểm tra trước tiên khi rà soát một hợp đồng tín dụng.
Điều kiện giải ngân
- Dấu hiệu
- Nguồn trả nợ phụ thuộc tiến độ dự án nhưng điều kiện giải ngân đòi hỏi những giấy tờ doanh nghiệp chưa thể có đúng hạn.
- Cách xử lý
- Đối chiếu điều kiện giải ngân với tiến độ thực tế, đề xuất điều chỉnh điều kiện hoặc thời điểm, và lập danh mục hồ sơ cần chuẩn bị từng đợt.
Thu hồi nợ trước hạn
- Dấu hiệu
- Hợp đồng cho phép bên cho vay thu hồi nợ trước hạn trong nhiều trường hợp, kể cả những vi phạm nhỏ hoặc thay đổi bên ngoài tầm kiểm soát của doanh nghiệp.
- Cách xử lý
- Đề xuất thu hẹp các trường hợp thu hồi, bổ sung thời hạn khắc phục và quy định cách thông báo trước khi bên cho vay thực hiện quyền này.
Tài sản bảo đảm có khiếm khuyết
- Dấu hiệu
- Tài sản chưa đủ điều kiện giao dịch, hồ sơ pháp lý thiếu, hoặc việc đăng ký bảo đảm chưa hoàn tất khi đã thỏa thuận với bên cho vay.
- Cách xử lý
- Kiểm tra hồ sơ cụ thể trước khi ký hợp đồng bảo đảm, nêu rõ vướng mắc và cách xử lý khả thi, thiết kế lại phạm vi bảo đảm nếu cần.
Cam kết tài chính khó duy trì
- Dấu hiệu
- Doanh nghiệp cam kết các chỉ số tài chính mà thực tế kinh doanh có thể không giữ được trong những giai đoạn nhất định.
- Cách xử lý
- Đàm phán chỉ số và cách tính phù hợp với chu kỳ kinh doanh, và cơ chế được miễn trừ hoặc điều chỉnh khi có biến động.
Lãi suất điều chỉnh và phí phạt
- Dấu hiệu
- Bên cho vay có quyền điều chỉnh lãi suất theo cách khó dự báo, hoặc phí phạt cao so với mức vi phạm.
- Cách xử lý
- Làm rõ cách xác định lãi suất điều chỉnh, thời điểm thông báo, và đề xuất mức phí phạt tương xứng.
Dịch vụ
Bốn nhóm việc chúng tôi thực hiện
Tùy nhu cầu của doanh nghiệp, các hướng này có thể dùng riêng hoặc kết hợp.
Rà soát và đàm phán hợp đồng tín dụng
Đọc hợp đồng vay trung hạn, dài hạn, hợp đồng vay vốn dự án và hợp đồng tài trợ thương mại theo góc nhìn của bên đi vay; đề xuất sửa đổi và cùng doanh nghiệp đàm phán.
Thiết kế và kiểm tra biện pháp bảo đảm
Tư vấn cấu trúc biện pháp bảo đảm trên quyền sử dụng đất, tài sản gắn liền với đất hình thành trong tương lai, cổ phần, phần vốn góp và quyền đòi nợ; kiểm tra điều kiện giao dịch và việc đăng ký.
Chào bán trái phiếu riêng lẻ
Làm rõ điều kiện, đối tượng nhà đầu tư và trình tự theo quy định hiện hành; xây dựng hồ sơ phát hành, phương án sử dụng vốn và hợp đồng đại lý quản lý tài sản bảo đảm.
Tái cơ cấu nợ và xử lý nợ khó đòi
Đàm phán gia hạn nợ, cơ cấu lại thời hạn trả nợ, miễn giảm lãi và phương án xử lý tài sản bảo đảm; tư vấn hoán đổi nợ thành vốn góp khi phù hợp.
Cách làm việc
Từ buổi trao đổi đầu tiên đến khi ký kết và thực hiện
Nghe và xác định mục tiêu
Hiểu nhu cầu vốn, nguồn trả nợ và mức độ chấp nhận rủi ro; thống nhất phạm vi và phí bằng văn bản.
Rà soát hồ sơ
Đọc hợp đồng, hồ sơ tài sản bảo đảm và hồ sơ pháp lý của doanh nghiệp; lập danh sách các điểm cần xử lý.
Đề xuất và đàm phán
Trình các lựa chọn về cấu trúc khoản vay, bảo đảm hoặc tái cơ cấu kèm lợi ích và rủi ro; làm việc với bên cho vay hoặc nhà đầu tư.
Hoàn thiện và theo dõi
Chuẩn bị bộ văn bản để ký, theo dõi việc đăng ký bảo đảm, giải ngân hoặc thi hành thỏa thuận, và tư vấn khi phát sinh vướng mắc.
Quý khách nhận được
- Báo cáo rà soát nêu rõ điều khoản rủi ro và kiến nghị chỉnh sửa
- Ý kiến pháp lý về tài sản bảo đảm và cấu trúc giao dịch
- Dự thảo hoặc bản sửa đổi của hợp đồng và văn bản bảo đảm
- Bộ hồ sơ chào bán trái phiếu, khi dịch vụ có phạm vi đó
- Phương án tái cơ cấu nợ, khi dịch vụ có phạm vi đó
- Danh mục các cam kết và mốc thời hạn cần theo dõi
Hồ sơ nên chuẩn bị
Giấy tờ pháp lý của doanh nghiệp và người đại diện, điều lệ, nghị quyết hoặc quyết định nội bộ liên quan, dự thảo hoặc bản hợp đồng tín dụng hiện hành, giấy tờ về tài sản bảo đảm, báo cáo tài chính gần nhất, phương án kinh doanh hoặc hồ sơ dự án, và văn bản trao đổi với bên cho vay nếu đã có. Nếu chưa đủ, chúng tôi lập danh mục những tài liệu còn thiếu.
Tình huống minh họa
Ba tình huống giả định
Tình huống minh họa do Lex Vitae biên soạn để giải thích cách tiếp cận, không mô tả vụ việc của một khách hàng cụ thể.
Vay vốn dự án với giải ngân theo từng đợt
Tình huống
Doanh nghiệp được duyệt vay cho dự án đang xây dựng, nhưng mỗi đợt giải ngân đòi hỏi các giấy tờ phụ thuộc vào tiến độ cấp phép chưa chắc chắn.
Hướng xử lý
Lập bảng đối chiếu điều kiện giải ngân với tiến độ thủ tục, đề xuất điều chỉnh điều kiện hoặc thời điểm giải ngân, và chuẩn bị trước hồ sơ cho từng đợt.
Thế chấp tài sản hình thành trong tương lai
Tình huống
Doanh nghiệp muốn dùng căn hộ chưa xây xong của chính dự án làm bảo đảm cho khoản vay xây dựng.
Hướng xử lý
Kiểm tra tính hợp pháp của dự án, quyền sử dụng đất và điều kiện giao dịch của tài sản; nêu rõ vướng mắc nếu có và cách xử lý khả thi trước khi thỏa thuận với bên cho vay.
Gia hạn nợ khi dòng tiền khó khăn
Tình huống
Doanh nghiệp đối diện khoản nợ đến hạn trong khi dòng tiền chưa phục hồi và bên cho vay đang xem xét các biện pháp thu hồi.
Hướng xử lý
Đánh giá các lựa chọn gia hạn, cơ cấu lại thời hạn trả nợ, hoặc hoán đổi một phần nợ thành vốn góp; phân tích tác động đến quyền kiểm soát và chuẩn bị phương án đàm phán với bên cho vay.
Hỏi đáp
Một số câu hỏi trước khi ký hợp đồng tín dụng
Hợp đồng tín dụng đã được ngân hàng soạn sẵn thì doanh nghiệp còn thương lượng được không?
Doanh nghiệp có thể đề nghị sửa đổi một số điều khoản, chẳng hạn điều kiện giải ngân, quyền thu hồi nợ trước hạn, phí phạt và phạm vi bảo đảm. Việc bên cho vay có chấp nhận hay không phụ thuộc vào chính sách của từng tổ chức tín dụng và vào từng hồ sơ vay. Chúng tôi rà soát hợp đồng trước khi ký và nêu những điểm có thể đề nghị sửa.
Tài sản hình thành trong tương lai có dùng để bảo đảm khoản vay được không?
Việc dùng tài sản hình thành trong tương lai để bảo đảm khoản vay tùy thuộc vào quy định hiện hành và hồ sơ cụ thể của tài sản, dự án, quyền sử dụng đất cũng như việc đăng ký bảo đảm. Chúng tôi kiểm tra các điều kiện này trước khi doanh nghiệp thỏa thuận với bên cho vay và nêu rõ vướng mắc nếu có.
Chào bán trái phiếu riêng lẻ có phải là cách huy động vốn dễ hơn vay ngân hàng không?
Mức độ thuận lợi tùy hồ sơ của từng doanh nghiệp. Chào bán riêng lẻ có điều kiện, trình tự và nghĩa vụ công bố thông tin theo quy định hiện hành; doanh nghiệp còn có nghĩa vụ với nhà đầu tư về sử dụng vốn và thanh toán gốc, lãi. Việc chọn hình thức nào tùy mục đích vốn, thời hạn và năng lực tài chính của doanh nghiệp.
Hoán đổi nợ thành vốn góp có ảnh hưởng gì đến quyền kiểm soát doanh nghiệp?
Có thể ảnh hưởng, vì chủ nợ trở thành chủ sở hữu hoặc đồng sở hữu và cơ cấu sở hữu thay đổi. Cần xem xét định giá khoản nợ, quyền biểu quyết, quyền của các thành viên hiện hữu và điều kiện chấp thuận. Phương án này nên được cân nhắc cùng các lựa chọn khác như gia hạn hoặc cơ cấu lại thời hạn trả nợ.
Luật sư có làm việc trực tiếp với ngân hàng không?
Có, theo ủy quyền của doanh nghiệp, trong khuôn khổ đàm phán điều khoản và hoàn thiện hồ sơ. Chúng tôi làm việc bằng văn bản, căn cứ quy định pháp luật, và báo cáo để doanh nghiệp quyết định các điểm có tác động thương mại.
Chi phí dịch vụ được tính như thế nào?
Theo phạm vi và mức độ phức tạp, được thỏa thuận bằng văn bản trước khi bắt đầu. Quý khách có thể xem nguyên tắc tính phí của chúng tôi.
Trao đổi bảo mật về khoản vay của Quý khách
Cho chúng tôi biết nhu cầu vốn và hồ sơ hiện có. Chúng tôi sẽ phản hồi bằng nhận định ban đầu và đề xuất bước tiếp theo.
Thông tin Quý khách cung cấp được giữ bí mật theo quy tắc nghề luật sư.
Luật sư phụ trách
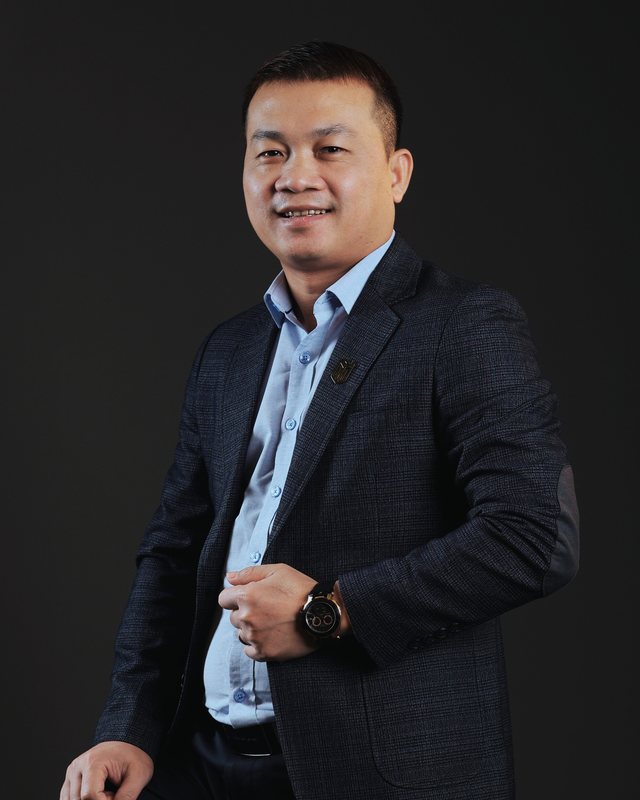
ThS. Luật sư Nguyễn Xuân Phước
Giám đốc Điều hành, Công ty Luật TNHH Lex Vitae
Nguyên Giám đốc Pháp chế, Giám đốc Phát triển dự án, Cố vấn cấp cao Hội đồng quản trị tại các tập đoàn và định chế tài chính lớn như PVcombank, MCR, Techcombank, Masterise Group.
Bảo chứng bằng chữ Tín và sự Tử tế trọn đời.
Xem đội ngũ luật sư
Bình luận: